Разбор ассистанс-кейсов, которые я собирал вместе с координаторами страховых компаний в 2025 году, дал неудобную цифру: около 40% отказов у бэкпэкеров связаны не с болезнью, а с формальным несоответствием полиса маршруту - треккинг выше заявленной высоты, автостоп, езда на скутере без категории прав. Человек платит 1 200 ₽ за месяц в Таиланде, ломает лодыжку на подъёме к базовому лагерю Аннапурны и только тогда читает, что «походы выше 3 000 метров» исключены.
При этом именно безопасность и медицинский риск определяют реальную стоимость одиночной поездки сильнее, чем билеты и ночёвки. Соло-путешественник без попутчика не может переложить на группу решение «идти дальше или звонить в ассистанс», а экономия на полисе здесь почти всегда убыточна. Ниже - практический разбор того, как выбрать медицинскую страховку для бэкпэкинга: какие формулировки читать буквально, где сравнивают цены, а где прячут исключения, о которых не говорят на этапе продажи.
Коротко: что решает выбор полиса для дальнего маршрута
- Базовый туристический полис с лимитом 30 000-50 000 € почти всегда не покрывает треккинг выше 3 000 м и автостоп - это самая частая причина отказа в выплате.
- Для Непала, Перу, Кыргызстана и Боливии нужен лимит от 100 000 € плюс отдельная опция «активный отдых» с высотой до 5 000-6 000 м.
- Франшиза 50-100 € на каждый случай снижает цену на 20-35%, но при трёх обращениях за месяц экономия обнуляется.
- Заявление на выплату обычно подают в течение 30 дней с момента обращения; чеки и выписки нужно собирать сразу, а не «потом дома».
- Полис на 30 дней для Юго-Восточной Азии стоит 1 200-2 500 ₽, для горного Непала - 2 800-5 500 ₽, для США - от 6 000 ₽.
Что реально покрывает полис, а что остаётся за кадром
Полис - это не «лечение» вообще, а четыре независимых блока: экстренная амбулатория, госпитализация, медицинская эвакуация и репатриация. Общий лимит 100 000 € ничего не значит, если внутри эвакуации стоит подлимит 5 000 €, а вертолёт из Лангтанга до Катманду стоит 3 500-6 000 € по факту.
Ищите в полисе три вещи, которых там чаще всего нет: активная помощь при обострении хронической болезни, телемедицина с назначением рецепта и покрытие расходов на сопровождение при госпитализации. В глухих районах проблема обычно не в деньгах, а в логистике: сначала пропадает мобильная связь на маршруте, и только через сутки становится ясно, что нужна эвакуация.
Восемь параметров, по которым сравнивают полисы
- Лимит на госпитализацию - минимум 50 000 € для Азии, 100 000 € для США, Канады и Японии.
- Франшиза - 0, 50, 100 или 150 €; влияет на итоговую цену сильнее, чем лимит.
- География и высота - «до 3 000 м» против «до 5 000 м» удваивает премию.
- Список активностей - перечень должен быть в полисе, а не в рекламном буклете.
- Ассистанс - круглосуточная линия и наличие партнёрских клиник в стране маршрута.
- Эвакуация - вертолёт, наземный транспорт, поисково-спасательные работы.
- Срок и продление - от 1 дня до 365 дней; важно, можно ли доплатить из-за границы.
- Исключения - алкоголь, беспилотники, одиночные восхождения, езда без прав.
Параметры удобно вести в одном файле вместе с бронями хостелов: те, кто планирует поездку в приложениях для соло-путешествий, реже теряют полис между скриншотами и вкладками браузера.
Сколько стоит покрытие: редакционное сравнение по регионам
Ниже - медианные цены, которые я собирал вручную по шести агрегаторам и трём прямым сайтам страховщиков 12 января 2026 года. Это не тариф, а ориентир для торга с самим собой: разница между строками объясняет, за что именно вы платите.
| Тип полиса | Лимит | Франшиза | Высота треккинга | 30 дней, ₽ | Ключевое исключение |
|---|---|---|---|---|---|
| Базовый туристический | 30 000-50 000 € | 0-50 € | до 3 000 м | 1 200-1 900 | автостоп, скутер, альпинизм |
| «Активный отдых» | 50 000-100 000 € | 50-100 € | до 5 000 м | 2 400-3 600 | подъёмы выше 5 000 м без гида |
| Экспедиционный | 100 000-200 000 € | 0-150 € | до 6 000 м | 3 800-6 500 | технический альпинизм |
| Годовой мульти-полис | 50 000-100 000 € | 50-100 € | до 4 000 м | 12 000-24 000 / год | поездки дольше 90 дней подряд |
Выбор региона меняет и цену, и требования: в странах с дешёвой медициной (Таиланд, Вьетнам, Грузия) хватает лимита 50 000 €, а в США счёт за одну ночь в стационаре легко переваливает за 15 000 $. Поэтому критерий выбора безопасных стран для одиночных путешествий стоит смотреть вместе с их медико-логистическим профилем, а не отдельно.
Где страховщики прячут исключения
Самая дорогая строка в полисе - не цена, а формулировка «иные виды активного отдыха». Она означает, что всё, чего нет в явном перечне, не покрыто. Отдельная категория - алкоголь: если в крови обнаружат этанол, откажут даже при переломе, полученном случайно.
«В моей практике самый частый отказ - не болезнь, а несоответствие заявленной и фактической высоты. Второй по частоте - скутер: турист берёт байк в аренду без прав категории A, падает, и полис в этот момент просто не существует. Третья ловушка - обращение к врачу раньше звонка в ассистанс: без согласования выплату могут срезать на 30-50%.»
- Ирина Долинская, ассистанс-координатор с 9-летним опытом ведения медицинских кейсов в Юго-Восточной Азии.
Ещё четыре типовых исключения: беспилотники (падение винта - «травма от устройства»), одиночные восхождения без страховочной группы, походы в зоны, где МИД объявил уровень опасности, и травмы, полученные до начала срока действия полиса.
Франшиза, лимит и «пешая» логистика
Франшиза - сумма, которую вы платите сами при каждом обращении. При цене визита к врачу в Чиангмае 40-70 $ франшиза 50 € делает мелкие обращения бессмысленными: дешевле заплатить наличными, чем собирать документы. И наоборот: на маршрутах с высокой вероятностью госпитализации франшиза 100 € почти всегда окупается.
Отдельная статья, которую редко считают заранее, - скрытые расходы вокруг лечения: такси до клиники, ночь в отеле рядом, распечатка переводов, повторный визит за справкой. В бюджет соло-поездки эти суммы стоит закладывать отдельной строкой, иначе они съедают дневной лимит питания.
Как оформить полис за 40 минут: чек-лист
- Выпишите маршрут: страны, максимальная высота, виды транспорта, аренда техники.
- Сравните 3-4 предложения по одинаковому набору: лимит, франшиза, высота, активности.
- Проверьте, есть ли в стране партнёрские клиники и русскоязычная линия поддержки.
- Оформите полис за 3-7 дней до вылета, чтобы успеть получить карточку и номер договора.
- Сохраните номер ассистанса офлайн: скриншот, бумажная копия, заметка в телефоне.
- Загрузите вторую копию полиса доверенному человеку дома.
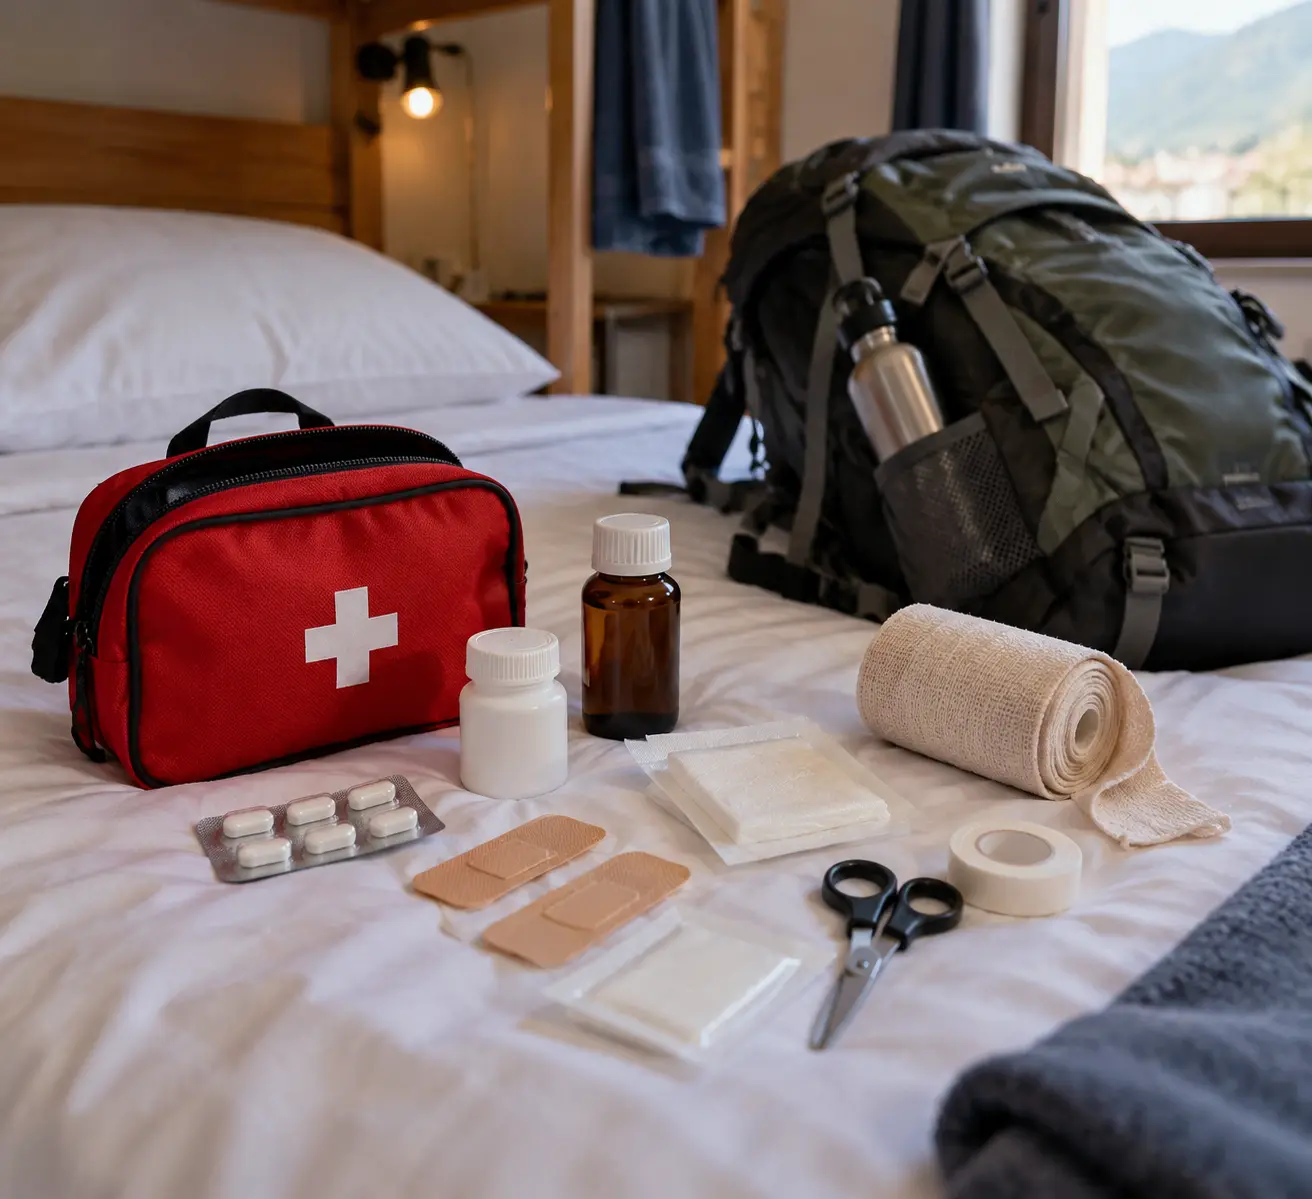
Дальше базовые меры безопасности в дороге работают на страховку: регистрация маршрута, ежедневный чек-ин с кем-то из дома и отказ от ночных переходов уменьшают вероятность самого дорогого сценария - поисковой операции.
Частые вопросы
Покрывает ли стандартная страховка треккинг в Непале?
Обычно нет. Базовые полисы ограничивают активность высотой 3 000 м, а большинство популярных треков в Непале проходит на 3 500-5 400 м. Нужна опция «активный отдых» или экспедиционный тариф с явно указанной высотой и, желательно, покрытием вертолётной эвакуации.
Что такое франшиза и когда она выгодна?
Это фиксированная сумма, которую вы платите при каждом обращении. При недорогом страховании 50-100 € на случай снижает цену на 20-35%. Выгодна, если полис нужен как защита от катастрофических расходов, а не как оплата визитов к терапевту.
Можно ли купить полис, уже находясь за границей?
Да, но с ограничениями. Большинство страховщиков оформляют полис только до даты начала поездки либо с оговоркой, что заболевания, проявившиеся в первые 3-5 дней, не покрываются. При продлении в пути часто доступны не все тарифы, а цена выше на 10-20%.
Что делать, если в пути заболел?
Сначала позвонить в ассистанс по номеру из полиса, затем идти к врачу по направлению страховщика. Сохраняйте все чеки, выписки и назначения с печатью клиники. Обращение к врачу без согласования может сократить выплату на 30-50%.
Покрывает ли полис автостоп и аренду скутера?
Автостоп почти всегда исключён. Аренда скутера покрывается, только если у вас есть категория A и мотоцикл взят у официального прокатчика, а в полисе указана соответствующая активность. Без прав любой скутер - вне покрытия, независимо от лимита.
Хватит ли страховки, идущей с банковской картой?
Обычно нет: у таких полисов лимит 15 000-30 000 €, короткий срок действия, высота до 2 000 м и нулевое покрытие активного отдыха. Такой полис годится как дополнение, но не как основной на треккинговом маршруте.
Как продлить полис, если поездка затянулась?
Проверьте условия продления до вылета: часть страховщиков разрешает доплату онлайн из-за границы, часть - нет. Оформляйте продление минимум за 3 дня до окончания текущего полиса, иначе возникнет разрыв, и любые травмы в этот период останутся без покрытия.
Источники
- ВОЗ, «International Travel and Health» - рекомендации по вакцинации и медицинским рискам по странам.
- Банк России, ежегодные обзоры рынка страхования путешественников и статистика жалоб.
- Wikipedia, статья «Travel insurance» - базовая структура покрытий и типовых исключений.
- Практические разборы логистики дальних поездок: support tripscan - материалы сообщества для самостоятельных маршрутов.
Что делать в первые сутки после оформления
Выгрузите полис в офлайн-папку, запишите номер ассистанса в контакты под именем на латинице и отправьте копию человеку, который остаётся дома. Проверьте, что в полисе указаны страна, высота и активности ровно так, как они звучат в вашем маршруте.
Если через неделю после начала поездки вы понимаете, что вышли за границы покрытия - например, поднялись выше заявленной высоты, - дешевле продлить или расширить полис заранее, чем решать вопрос с клиникой в ассистанс-линии на английском в 2 часа ночи.
Чтобы оставить комментарий — зарегистрируйтесь или войдите
Войти / зарегистрироваться